Options vs contrats perpétuels
Les options et les contrats perpétuels vous donnent tous deux une exposition à effet de levier sur un actif sous-jacent. Mais ils le font de manière fondamentalement différente, avec des profils de risque différents, des coûts différents et une relation opposée à la volatilité.
Cette page détaille visuellement ces différences afin que vous puissiez développer une intuition sur le moment où chaque instrument est pertinent.
Le problème du chemin
La différence la plus importante : les options sont indépendantes du chemin, les perpétuels en dépendent.
Le P&L d'un acheteur d'options à l'échéance dépend uniquement du niveau final du prix du sous-jacent. Peu importe que le prix se soit effondré de 50 % en cours de route, tant qu'il se redresse avant l'expiration.
Le détenteur d'un perpétuel n'a pas ce luxe. Parce que les perpétuels ont un prix de liquidation, une baisse temporaire peut se transformer en perte définitive. Le chemin emprunté par le prix compte autant que la destination.
Les options se soucient de l'endroit où vous arrivez. Les perpétuels se soucient de chaque étape du parcours.
Pourquoi le chemin compte
Avec un perpétuel, vous déposez une marge (collatéral) pour ouvrir une position à effet de levier. Si la perte latente de la position dépasse votre marge, vous êtes liquidé : la position est clôturée de force et votre marge est perdue. Même si le prix se redresse immédiatement, votre position n'existe plus.
Avec une option, votre perte maximale correspond à la prime payée. Pas d'appel de marge, pas de déclencheur de liquidation, pas de sortie forcée. Le prix peut fluctuer violemment pendant la durée de vie de l'option, cela ne change rien à votre payoff à l'échéance.
Long volatilité vs short volatilité
Cette dépendance au chemin crée une différence fondamentale dans la relation de chaque instrument à la volatilité.
Options : long volatilité
Les grands mouvements vous profitent
- Payoff convexe : les gains s’accélèrent, les pertes sont plafonnées
- Volatilité plus élevée = valeur de l’option plus élevée
- Les baisses pendant le trade n’affectent pas le P&L final
- Vous payez un coût fixe (la prime) pour cette protection
- Le temps joue contre vous (érosion du thêta)
Perpétuels : short volatilité
Les grands mouvements vous pénalisent
- Payoff linéaire avec une falaise : gains et pertes évoluent de manière égale jusqu’à la liquidation
- Volatilité plus élevée = plus de risque de heurter le mur de liquidation
- Une seule mauvaise baisse peut mettre fin définitivement au trade
- Vous payez un coût continu (le taux de financement)
- Le temps est neutre (pas d’échéance), mais le financement s’accumule
La forme des payoffs dit tout
La courbe de payoff d'une option s'infléchit en votre faveur : les gains augmentent plus vite que les pertes. C'est la convexité.
Le payoff d'un perpétuel est une ligne droite qui s'arrête à la liquidation. Pas de courbe, pas d'inflexion, pas de protection.
La convexité fait la différence
Un acheteur d'options profite des grands mouvements. Un détenteur de perpétuel les redoute. Même actif sous-jacent, exposition à la volatilité opposée. La courbe de l'option est ce pour quoi vous payez la prime.
Étude de cas : le trade GME de Roaring Kitty

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
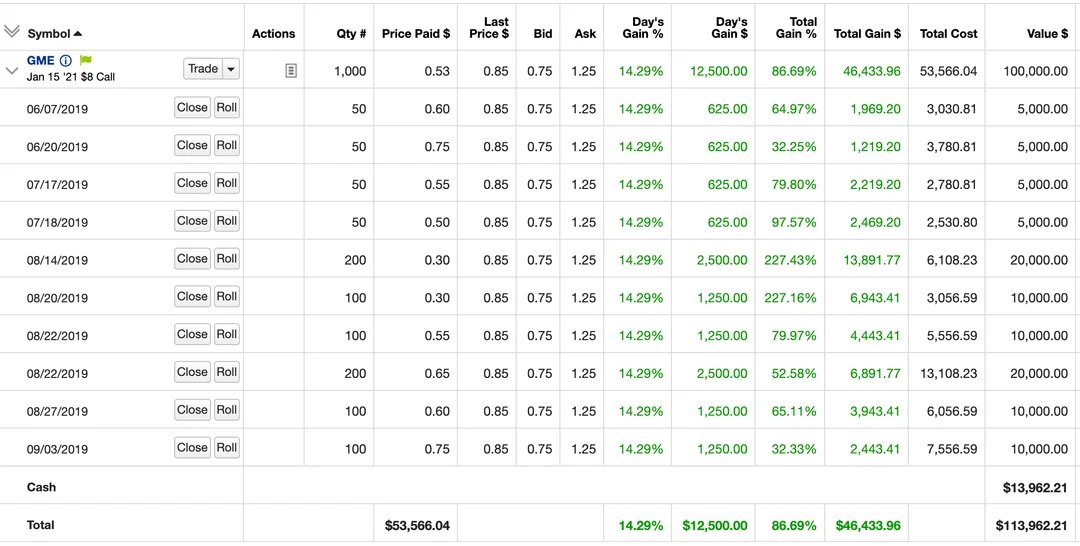
Voici la dépendance au chemin en action. DFV (Roaring Kitty) détenait des options d'achat très hors de la monnaie sur GameStop, avec un effet de levier intégré important (~10x). Le cours de l'action a été extrêmement volatil avant le squeeze final, avec des baisses qui auraient liquidé plusieurs fois une position perpétuelle à effet de levier.
Mais les options ne se souciaient pas du chemin. Seul comptait le niveau de GME à l'expiration.
Le graphique ci-dessous utilise les cours de clôture hebdomadaires réels de GME de juin 2019 à février 2021. Ajustez l'effet de levier et le taux de financement pour voir approximativement quand une position perpétuelle aurait été liquidée, et ce que les options de DFV ont rapporté à la place.
Les Grecques ne sont qu'un financement plus précis
Si vous comprenez déjà le fonctionnement du financement des perpétuels, vous avez l'intuition de ce que mesurent les Grecques. Les Grecques ne sont pas un concept à part : elles constituent un vocabulaire plus précis pour des dynamiques que les traders de perpétuels gèrent déjà.
| Grecque | Ce qu'elle mesure | Équivalent perpétuel |
|---|---|---|
| Thêta | Coût quotidien de détention de l'option | Taux de financement : coût périodique de détention du perpétuel |
| Delta | Sensibilité au prix du sous-jacent | Taille de position : 1 perpétuel = delta de 1 |
| Gamma | Variation du delta avec le prix | Aucun équivalent (c'est là l'avantage) |
| Véga | Sensibilité aux variations de volatilité | Sensibilité aux variations du taux de financement |
La différence clé : le gamma
Le financement d'un perpétuel revient à payer du thêta sur une option. Dans les deux cas, il s'agit d'un coût continu pour maintenir une position directionnelle.
Mais avec les options, vous obtenez quelque chose de précieux en échange du thêta payé : le gamma. Le gamma signifie que la taille effective de votre position augmente lorsque le trade évolue en votre faveur, et diminue lorsqu'il évolue contre vous. C'est la convexité de la courbe de payoff. Vos positions gagnantes se renforcent automatiquement, vos positions perdantes s'estompent automatiquement.
Avec les perpétuels, vous payez le financement mais la taille de votre position reste fixe. Pas de convexité. Pas de gamma. Juste une ligne droite avec une falaise au bout.
Le thêta est le loyer. Le gamma est ce que vous louez. Le financement d'un perpétuel est le loyer d'une ligne droite. La prime d'une option est le loyer d'une courbe.
Perpétuels vs spot
Avant de comparer les options aux perpétuels, il est utile de comprendre ce qu'est réellement un perpétuel : du spot synthétique avec effet de levier intégré.
Spot
Détenir l’actif
- Capital intégralement immobilisé (100k $ pour 1 BTC à 100k $)
- Pas de liquidation, pas d’appel de marge
- Pas de coûts continus
- La forme d’exposition la plus simple
Perpétuel
Spot synthétique + levier
- Une fraction du capital immobilisée (10k $ à 10x)
- Liquidation si le prix évolue contre vous
- Paiements de financement continus
- Efficace en capital, mais dépendant du chemin
Option
Exposition convexe
- Prime uniquement (10 $ pour un call ATM)
- Pas de liquidation, perte maximale limitée à la prime
- L’érosion temporelle réduit la valeur chaque jour
- Efficace en capital avec protection intégrée
Un perpétuel est essentiellement un prêt sur marge adossé au sous-jacent. Vous empruntez l'essentiel de la valeur de la position et payez des intérêts via le taux de financement. Le mécanisme de financement maintient le prix du perpétuel ancré au spot : lorsque le perpétuel se négocie avec une prime, le financement est positif (les longs paient les shorts), ce qui incite à l'arbitrage jusqu'au retour à la parité.
Quand utiliser chaque instrument
| Scénario | Instrument | Pourquoi |
|---|---|---|
| Forte conviction, trajectoire volatile attendue | Options | Résister aux baisses, profiter de la volatilité |
| Faible conviction, envie d'explorer | Options | Risque défini, possibilité d'augmenter la taille sans craindre la liquidation |
| Forte conviction, faible volatilité attendue | Perpétuels | Portage moins cher si le financement est bas et sans fortes baisses |
| Scalping à court terme | Perpétuels | P&L linéaire, pas d'érosion temporelle sur des détentions courtes |
| Couverture d'une position spot existante | Perpétuels ou options | Perpétuels pour une couverture linéaire, options pour une protection contre les risques extrêmes |
| Paris sur des événements | Options | La convexité capte les mouvements exceptionnels |
| Génération de rendement/revenu | Options vendues | Encaisser la prime grâce à l'érosion du thêta |
Pas l'un ou l'autre
La plupart des traders expérimentés utilisent les deux. Les perpétuels pour les trades directionnels à court terme lorsque la trajectoire est prévisible. Les options pour les positions à plus long terme, les trades sur événements, ou chaque fois que la trajectoire est incertaine. Ces instruments sont complémentaires.
Voir aussi
- Vue d'ensemble des Grecques - Ce que mesurent les Grecques
- Volatilité implicite - Pourquoi l'IV détermine le prix des options
- Régimes de volatilité - Quand la volatilité s'envole et se calme
- Leçon 1 : Qu'est-ce qu'une option ? - Partir des bases